Управление риском
Раздел для настройки лимитов, контроля текущего результата и расчёта размера позиции до открытия сделки.
Статус и мониторинг
Раздел «Управление риском» связывает заданные правила с результатами закрытых сделок. В верхнем блоке отображаются результат за сегодня, результат с начала текущей недели, текущая просадка и риск на следующую сделку после применения протокола просадки. Эти значения предназначены для контроля лимитов и подготовки параметров позиции; сделки или ордера сервис не открывает.
Результаты считаются в выбранной единице учёта. День определяется часовым поясом профиля, неделя начинается в понедельник. В P&L учитываются закрытые сделки, комиссия и фандинг: чистый результат равен P&L сделки минус комиссия плюс фандинг. Если в выборке присутствуют разные валюты, для которых нет явной конвертации, итог помечается как несопоставимый и не складывается.
Карточка просадки показывает снижение текущего уровня equity от его исторического пика по выбранной базе капитала и сопоставимым сделкам. Рядом выводится процентный рост, необходимый для восстановления: например, просадка 20% требует роста на 25%. Рекомендуемый риск — расчётное значение после множителя протокола, а не автоматический запрет торговли.
- P&L
- Результат сделки или периода; в мониторинге это чистый итог закрытых сделок с учётом комиссии и фандинга.
- Просадка
- Процент, на который текущий equity ниже лучшего достигнутого уровня выбранной базы; рядом рассчитывается процент восстановления.
- Рекомендуемый риск
- Риск на сделку из правил, умноженный на коэффициент текущего уровня просадки; значение показывает ориентир для калькулятора позиции.
- Сопоставимые данные
- Закрытые сделки в той же валюте, что и единица учёта; при смешении валют итоговый P&L и просадка не рассчитываются.
Отображение лимита
При дневном лимите 100 USDT и чистом результате −72 USDT карточка покажет −72 USDT и статус «в норме». При результате −100 USDT или ниже статус станет «лимит достигнут»; дневной график отметит такой день как нарушение.
Пример интерфейса
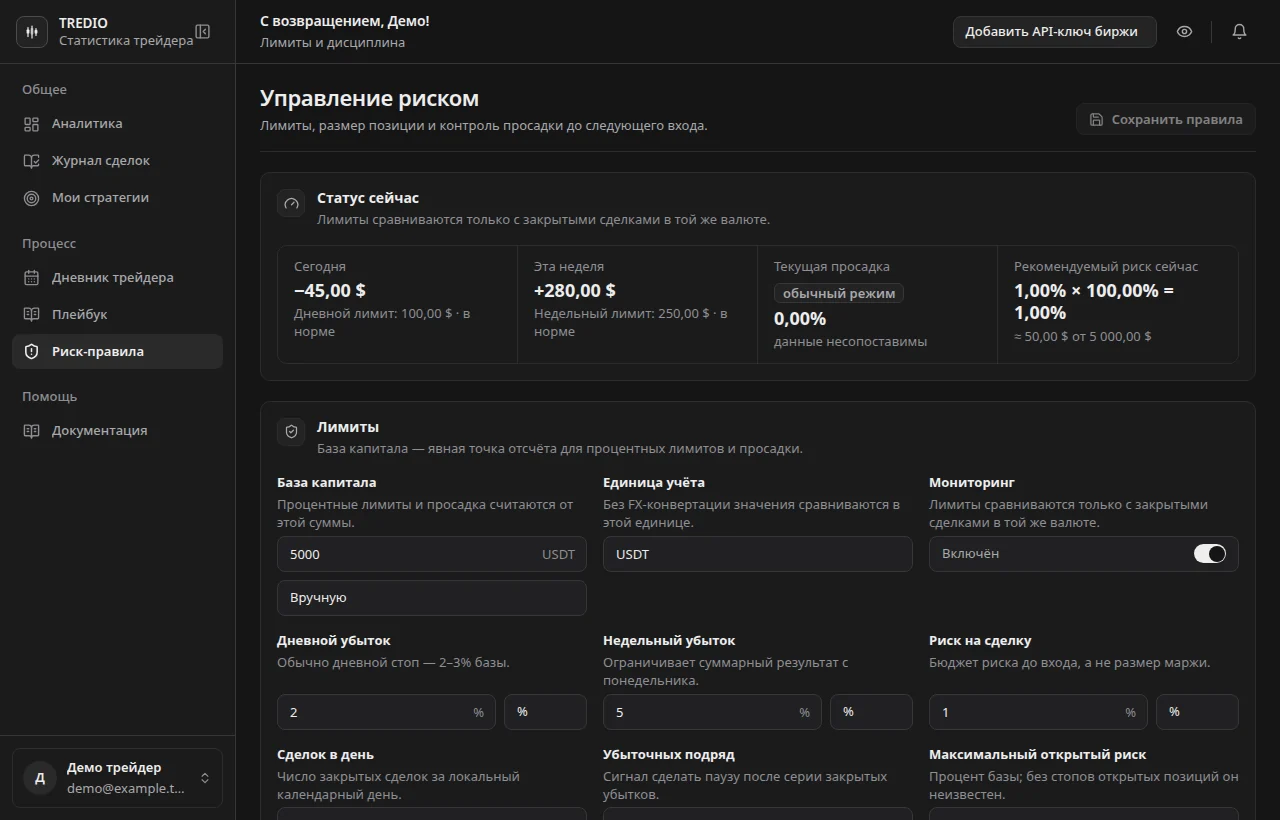
База капитала и лимиты
Блок «Лимиты» задаёт единицу учёта, базу капитала и правила, с которыми сравниваются результаты. Единица учёта — код валюты, например USDT. Базу можно ввести вручную или получить из подключённого кошелька: отдельный кошелёк, либо «Все биржи», если доступно несколько кошельков в выбранной валюте. Для биржевого источника интерфейс показывает баланс, число кошельков в сумме и время обновления; сделки других подключений в такой базе не участвуют в пути просадки.
Дневной и недельный убыток ограничивают чистый результат за соответствующий период. Для каждого лимита можно выбрать сумму в валюте или процент от базы капитала. «Риск на сделку» задаёт допустимую потерю до входа, а не сумму маржи и не номинальный объём позиции. «Сделок в день» ограничивает число закрытых сделок локального календарного дня; «Убыточных подряд» отслеживает текущую последовательность закрытых убыточных сделок.
«Максимальный открытый риск» задаётся в процентах базы, но в текущем журнале защитные стопы открытых позиций не хранятся, поэтому его фактическое значение может быть неизвестно. «Максимальная просадка» задаёт верхнюю границу снижения от пика equity. «Минимальный R:R» хранит порог для предупреждения калькулятора. Пустое поле не создаёт ограничения; процентный лимит требует положительной базы капитала, а числа и целые счётчики должны быть неотрицательными и положительными соответственно.
После изменения полей нажмите «Сохранить правила». До сохранения интерфейс показывает наличие несохранённых изменений; сохранённые правила используются мониторингом и калькулятором.
- База капитала
- Явная сумма или актуальный баланс выбранного кошелька, от которой рассчитываются процентные лимиты, денежный риск и просадка.
- Риск на сделку
- Максимальная сумма потери до входа; может быть задана в валюте или как процент базы и затем используется для размера позиции.
- Дневной и недельный убыток
- Лимиты чистого P&L за локальный день и за период с понедельника; при достижении или превышении получают статус нарушения.
- R:R
- Отношение расстояния от входа до тейк-профита к расстоянию от входа до стопа; ниже заданного минимума калькулятор показывает предупреждение.
- Выберите единицу учёта и источник базы капитала: ручная сумма, кошелёк или доступные кошельки всех бирж.
- Задайте нужные лимиты и выберите для каждого валюту или процент; оставьте ненужные ограничения пустыми.
- Включите мониторинг и протокол просадки при необходимости, проверьте валидность полей и сохраните правила.
Протокол просадки
«Протокол просадки» автоматически уменьшает риск из правил по текущему снижению equity. При просадке менее 5% действует обычный риск; от 5% до менее 10% применяется 75% обычного риска; от 10% до менее 15% — 50%; от 15% до менее 20% — 25%. При просадке 20% и более коэффициент становится нулевым, а интерфейс показывает режим «стоп и разбор» и не рекомендует новые сделки.
Порог считается от лучшего уровня по выбранной базе и сопоставимым закрытым сделкам. Если база капитала отсутствует, баланс кошелька недоступен или валюты не сопоставимы, множитель и рекомендуемый риск не рассчитываются. Отключение протокола оставляет обычный риск без уменьшения, но не удаляет заданные лимиты и мониторинг просадки.
Калькулятор по умолчанию получает риск из правил уже с применённым множителем. Его можно вернуть кнопкой «Вернуть риск из правил» после ручного изменения значения.
- Коэффициент протокола
- Множитель обычного риска: 1,00 при просадке менее 5%, затем 0,75, 0,50, 0,25 и 0,00 для последующих уровней.
- Восстановление
- Процент роста от текущего уровня, необходимый для возврата к пику equity; он больше размера просадки из-за расчёта от уменьшенной базы.
Уменьшение риска
При обычном риске 1% и просадке 12% калькулятор получает 0,50%: 1% × 50%. При просадке 21% множитель равен 0, поэтому сервис показывает режим «стоп и разбор», а не рассчитывает рекомендуемый риск как положительную сумму.
Калькулятор размера позиции
Калькулятор переводит бюджет риска и расстояние до защитного стопа в рекомендуемый номинальный объём. Сначала выберите счёт или источник базы и укажите риск в процентах либо валюте. Если поле не редактировалось, оно следует риску из правил с учётом протокола; при процентном режиме денежный бюджет равен account × riskPercent ÷ 100.
Стоп можно задать расстоянием в процентах от входа или абсолютной ценой. Для стопа-цены необходим положительный вход; для стопа-процента вход необязателен, но без него нельзя вывести цену стопа и количество монет. При ценовом стопе направление определяется сравнением входа и стопа. При процентном стопе направление появляется по тейк-профиту: цель выше входа означает Long, ниже — Short.
Результат показывает направление, номинальный объём, количество, риск у стопа, процент и расстояние стопа, маржу и R:R. Тейк-профит необязателен, но должен быть на стороне возможной прибыли. Плечо от 1 до 1000 изменяет требуемую маржу как объём ÷ плечо и не изменяет риск фиксированного количества у стопа. Значения «Копировать объём» и «Копировать количество» переносят рассчитанное число в буфер обмена.
Калькулятор не добавляет комиссию или фандинг в формулу, не конвертирует валюты и не отправляет объём на биржу. Стоп должен быть больше нуля и отличаться от входа; процентный стоп должен быть меньше 100%, риск — больше нуля и не больше 100%.
- Номинальный объём
- Стоимость позиции в валюте счёта; при стопе в процентах рассчитывается как денежный риск ÷ (стоп в процентах ÷ 100).
- Количество
- Объём в единицах актива; при ценовом стопе это риск в деньгах ÷ расстояние до стопа, а затем результат может быть умножен на цену входа для номинала.
- Маржа
- Требуемое обеспечение позиции: номинальный объём без плеча или номинальный объём, делённый на заданное плечо.
- Стоп в процентах и стоп в цене
- Два режима одного поля: расстояние от входа в процентах либо абсолютная цена защитного стопа; переключение при известном входе конвертирует значение.
Расчёт объёма
Для счёта 5 000 USDT и риска 1% бюджет составляет 50 USDT. При входе 95 000 и стопе 93 500 расстояние равно 1 500, количество — около 0,03333 BTC, а номинальный объём — около 3 166,67 USDT. Плечо 10× показывает маржу около 316,67 USDT, но риск у стопа остаётся 50 USDT.
Серия убытков и последние 30 дней
Таблица «Серия из десяти убытков» сравнивает повторяющийся процентный риск 0,5%, 1%, 2%, 3%, 5% и текущий риск из правил. Для каждого варианта показываются доля капитала после десяти последовательных убытков и рост, необходимый для восстановления. Расчёт сложный, а не линейный: потери применяются к уменьшающемуся остатку.
График «Последние 30 дней» группирует чистый P&L закрытых сделок по локальной дате. Столбцы показывают дневные суммы, пунктирная линия — рассчитанный дневной лимит, а день, где лимит достигнут или превышен, отмечается как нарушение. Под графиком выводится число нарушений; наведением на столбец можно посмотреть дату и сумму.
В график входят только сопоставимые закрытые сделки за последние 30 дней. Если таких данных нет, сервис показывает сообщение об отсутствии сопоставимых сделок, а не подменяет результат нулевыми значениями.
- Сложный убыток
- Результат серии, в которой каждый следующий процентный убыток применяется к уже уменьшенному капиталу; поэтому десять убытков не равны простому умножению риска на десять.
- Нарушение дневного лимита
- День, в котором чистый P&L меньше либо равен отрицательному размеру дневного бюджета; он учитывается под графиком и выделяется на графике.
Строка текущего риска
Если в правилах установлен риск 2%, таблица добавляет строку «ваш риск» рядом с готовыми сценариями и показывает, какой остаток останется после десяти последовательных потерь и какой рост потребуется для восстановления.